

印尼本土塑料行业正面临原料供应紧张与进口竞争加剧的双重压力。印尼烯烃、芳烃与塑料工业协会秘书长表示,2026年国内塑料工业开工率已降至60%—70%,行业压力自今年3月底开始显现,至今尚未明显好转。其中,来自中国的塑料产品大量进入印尼市场,HS3901、3902编码品类受到重点关注。协会呼吁政府重新评估现行产业保护政策,避免本土塑料制造业持续承压。
开工率仅60%—70%,原料短缺与进口竞争双重夹击
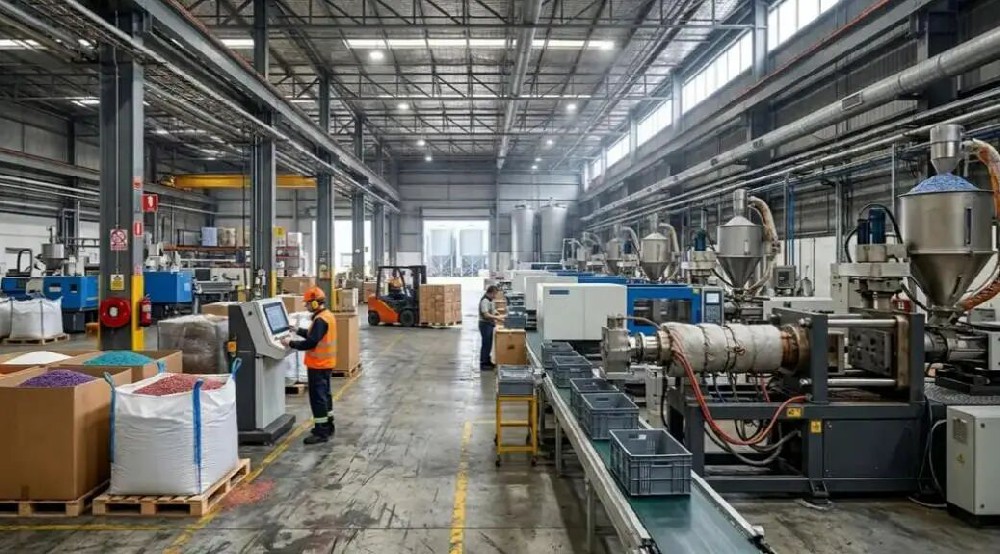
印尼塑料行业的经营压力主要来自两个方面:一方面,本土生产企业面临原料供应紧张;另一方面,部分海关编码进口管控放宽后,进口塑料产品加速进入市场。
协会指出,来自中国的塑料产品对印尼本土市场形成明显竞争压力,受影响较大的品类集中在HS3901、HS3902项下。下游塑料加工企业既要面对原料供应不足,又要与进口成品争夺市场份额,经营空间进一步受到挤压。
目前,印尼国内塑料工业开工率仅为60%—70%,自今年3月底以来的低迷状态仍未得到明显改善。
冲击从下游延伸至上游,产业链整体承压
此次行业压力并不局限于下游塑料加工企业。协会表示,至少有5至7家大型上游石化企业受到影响,涉及聚乙烯(PE)、聚丙烯(PP)和聚对苯二甲酸乙二醇酯(PET)等产品。
与此同时,印尼下游塑料加工企业数量达数千家,面对进口成品的价格和供给竞争,承受着更直接的经营压力。
从原料生产到塑料加工,产业链上下游均受到波及:上游企业面临市场压力,下游企业则同时承受原料供应和进口竞争的双重挑战。
多项进口管控措施效果有限,协会呼吁政策重估
面对行业困境,印尼政府已采用关税、保障措施、进口检验报告制度以及反倾销、反补贴等政策工具,试图保护本土产业。
但协会认为,现有措施尚未有效缓解进口商品带来的竞争压力。即使对部分塑料成品进口实施进口检验报告要求,相关进口产品仍持续进入印尼市场。
协会已就行业问题与工业部长举行三次会谈,但目前仍未形成能够有效推动行业恢复增长的解决方案。因此,协会呼吁政府重新评估现行产业保护政策,进一步检视进口管理措施的实际效果。
行业表现与制造业景气背离,结构性问题值得警惕
印尼官方统计数据也反映出橡塑行业的低迷。中央统计局数据显示,2026年第三季度,橡胶及橡塑制品工业同比萎缩7.96%;与此同时,印尼制造业采购经理人指数(PMI)升至54.0,处于扩张区间。
整体制造业景气与橡塑行业收缩形成反差,说明塑料行业面临的并不只是市场需求问题,原料供应、进口竞争及政策措施效果等因素同样值得关注。
协会秘书长警告,如果行业困境长期得不到解决,印尼可能逐渐沦为单纯的贸易和消费市场,本土制造业基础也将受到削弱。
总结
开工率降至60%—70%,上游石化企业和数千家下游加工企业同时承压,印尼塑料行业的困难已从企业经营层面延伸至产业链发展问题。
随着中国塑料产品进口竞争加剧,印尼政府如何平衡进口需求与本土产业保护,将成为影响当地塑料行业后续发展的重要因素。对于布局印尼塑料、石化及制造业供应链的企业而言,相关进口政策调整值得持续关注。


